2. Abusividades no contrato e cobrança de Juros Excessivos
Muitos deixam de pagar o financiamento porque o valor da parcela é excessivo. E o pior, quando ocorre a apreensão veicular, o banco exige a quitação do contrato todo com a inserção de altos encargos impagáveis.
Entretanto, é possível questionar e revisar abusividades, como:
-
Juros fora da média do mercado;
-
Capitalização diária de juros sem previsão expressa e clara no contrato;
-
Inclusão de tarifas e seguros embutidos sem o seu consentimento;
-
Comissão de permanência cobrada de forma cumulada com outros encargos de mora;
-
Encargos moratórios ilegais;
-
Cobrança indevida de parcelas já pagas.
O que acontece se for provada a abusividade?
Se ficar demonstrado que o banco cobrou valores abusivos no período normal do contrato, a mora pode ser descaracterizada. Nesse caso, o processo de busca e apreensão pode ser julgado improcedente, abrindo portas para a devolução do veículo ou o pagamento de indenização.
3. Seu veículo já foi apreendido? O tempo é o seu maior inimigo!
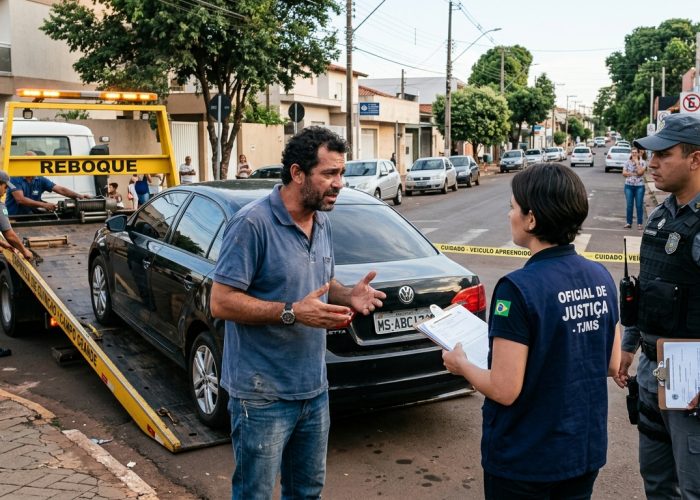
Se o oficial de justiça já levou o seu veículo, você precisa agir imediatamente.
A lei concede prazos curtos e rigorosos:
-
Prazo de 5 dias para quitar e reaver o bem; e
-
Prazo de 15 dias para apresentar a Defesa na Justiça, apontando as defesas cabíveis, como nulidades, os abusos contratuais, dentre outros identificados pela equipe jurídica.
Atenção: Mesmo que o veículo tenha sido vendido pelo banco após o prazo de 5 dias, você ainda tem o direito de contestar o processo para reaver valores cobrados indevidamente, exigir a prestação de contas da venda, pleitear indenização por perdas e danos e aplicação de multa contra o banco.
4. Quais são os seus Direitos na prática?
Dependendo da situação do seu processo e da agilidade da defesa, é possível buscar na Justiça:
-
A devolução do veículo apreendido, caso a busca e apreensão tenha sido irregular;
-
Anulação ou suspensão da busca e apreensão, mediante demonstração de vícios graves no processo;
-
Indenização em dinheiro e multa legal, se o veículo tiver sido vendido indevidamente pelo banco;
-
Redução substancial do valor da dívida, ajustando-a ao que é correto e justo pela lei;
-
Prestação de contas do leilão/venda, garantindo que eventual saldo credor seja devolvido a você.
Por que você precisa de ajuda Jurídica Especializada e Urgente?
Enfrentar essa situação exige conhecimentos técnicos e análise minuciosa das cláusulas do contrato e do processo.
Alegações genéricas de “juros altos” e “nulidades” não funcionam na Justiça sem a devida comprovação.
Cada dia perdido pode significar a perda definitiva do seu patrimônio.
Se você está passando por problemas no financiamento do seu veículo, sofreu uma busca e apreensão ou quer evitar que isso aconteça, não espere o prazo esgotar.
Entre em contato para analisarmos o seu contrato e a situação do seu processo.
Somos especialistas no assunto.
Carolina Monteiro Ferreira – Advogada – OAB/MS 19.310